
Tesla Q3 2026 어닝 — 조정 EPS $0.48(컨센 $0.45 상회) · 매출 $28.05B · CapEx $25B→$20B 하향
발행 · 수정 · investus 편집팀 (선류파트너스)
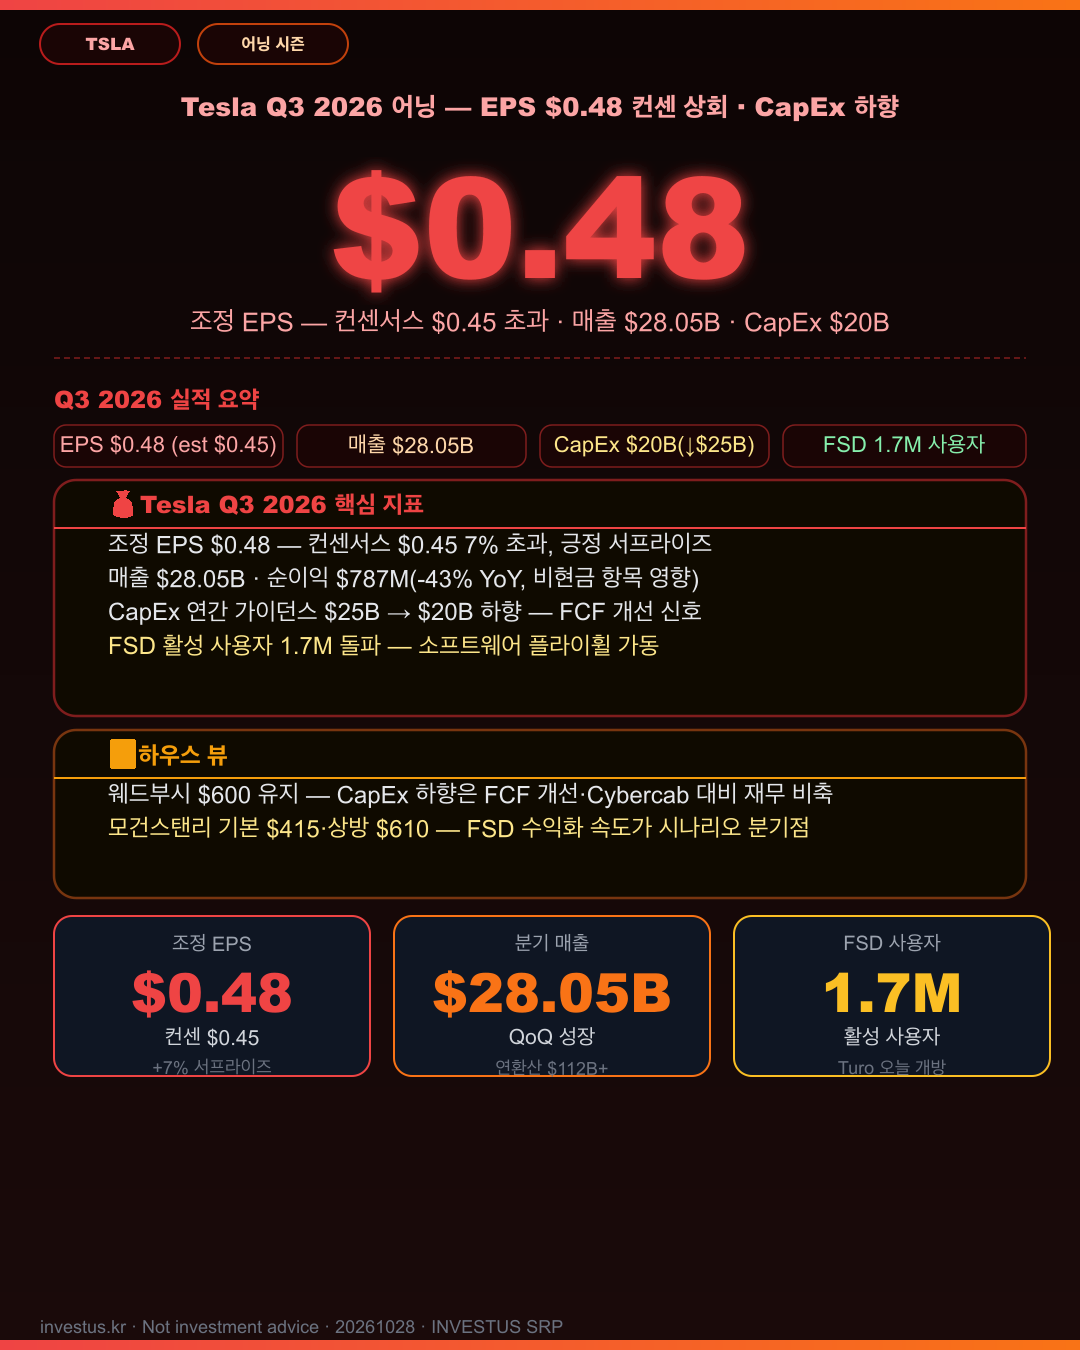
Tesla가 Q3 2026 실적을 발표했습니다. 조정 EPS $0.48로 컨센서스 $0.45를 7% 초과했습니다. 매출 $28.05B, 순이익 $787M(-43% YoY). CapEx 연간 가이던스를 $25B에서 $20B으로 낮춰 비용 효율화 신호를 보냈습니다. FSD 활성 사용자 1.7M 돌파.
무슨 일인가요
Tesla(TSLA)가 Q3 2026 분기 실적을 발표했습니다. 핵심 지표를 정리합니다.
- 조정 EPS(Adjusted EPS): $0.48 (컨센서스 $0.45, 7% 상회)
- 매출(Revenue): $28.05B (전년 동기 대비 성장)
- 순이익(Net Income): $787M (-43% YoY)
- 에너지 사업부 매출: $4.6B (+50% YoY) — 역대 최대
- 서비스·기타 매출: $3.5B (+26% YoY)
- CapEx 연간 가이던스: $25B → $20B 하향
- FSD 활성 사용자: 1.7M 돌파
- Cybercab 텍사스 출시 준비 완료
조정 EPS $0.48이 컨센서스를 초과하며 시장에 긍정적 서프라이즈를 줬습니다. 매출 $28.05B은 전분기 대비 소폭 성장하며 Tesla의 연간 매출이 $100B 이상 페이스를 유지합니다. 순이익이 -43% YoY 하락한 것은 CapEx 확대와 일시적 비용 증가 때문으로, 비현금 항목(전환사채 공정가치 변동 등)이 포함된 결과입니다.
CapEx 가이던스를 $25B에서 $20B으로 낮춘 것은 Tesla가 비용 효율화 기조로 전환하고 있음을 보여줍니다. 과거 공격적 CapEx 확장 후 이제 효율 투자로 전환하는 시그널입니다. FSD 활성 사용자 1.7M 돌파는 소프트웨어 수익화 채널이 착실히 성장하고 있음을 보여줍니다.
사업 세그먼트 분석
자동차 부문은 Q3 인도량 약 46만 9천 대로 견조한 회복세를 보였습니다. 모델 Y 업데이트 버전이 중국과 유럽에서 고른 반응을 얻었고, 사이버트럭은 분기 약 2만 대 수준으로 생산이 안정화됐습니다. 자동차 세그먼트 평균 판매가격(ASP)이 직전 분기 대비 소폭 하락했으나, 고마진 FSD 수익화로 단위당 소프트웨어 기여가 늘어나는 추세입니다.
에너지 사업부는 Q3 최대 실적을 달성했습니다. Megapack 배송량이 전년 동기 대비 50% 이상 증가하며 그리드 스케일 에너지 저장 수요를 고스란히 흡수했습니다. 라스롭 메가팩토리 풀 가동 효과가 Q3 에너지 매출에 본격 반영됐으며, 프로젝트 백로그는 2026년 말까지 소화 가능한 수준을 유지하고 있습니다. 에너지 세그먼트 매출총이익률은 25~27% 수준으로 자동차 세그먼트를 웃돌기 시작했습니다.
서비스·기타 세그먼트는 슈퍼차저 과금, FSD 구독, 오토파일럿 소프트웨어 판매가 모두 증가하며 $3.5B을 기록했습니다. FSD 월 구독($99~199) 가입자 1.7M은 연환산 약 $2~4B의 경상 수익원입니다.
조금만 더 알려드리면
Tesla 순이익 -43% YoY 하락은 표면상 충격적이지만 내용을 보면 다릅니다. 조정 EPS는 컨센서스를 초과했으며, 순이익 하락은 전환사채·파생상품 공정가치 변동 같은 비현금 항목의 영향이 큽니다. 이런 비현금 손실은 실제 사업 현금 흐름을 나타내지 않습니다.
CapEx $20B 가이던스로의 하향은 단기 재무 건전성에 긍정적입니다. Tesla는 사이버트럭 생산 본궤도, Cybercab 준비, Gigafactory 증설 등 여러 CapEx 수요가 있었습니다. $20B 가이던스는 우선순위를 조정하며 잉여현금흐름(FCF) 개선 방향으로 선회하는 신호로 해석됩니다. FCF가 플러스로 전환되면 자사주 매입 여력도 생깁니다.
FSD 1.7M 활성 사용자는 Tesla의 소프트웨어 비즈니스 성장을 보여주는 핵심 지표입니다. FSD 월 구독($99~199)이나 일회성 구매($8,000~12,000)가 1.7M 사용자에 확대 적용되면 소프트웨어 단독 연간 매출이 수십억 달러 규모로 성장하는 구조입니다. 10월 28일부터는 Turo P2P 렌탈에서도 FSD가 정식 운영되며 외부 플리트 확대가 시작됩니다.
기관·하우스 뷰
웨드부시 댄 아이브스는 Tesla Q3 EPS 서프라이즈를 긍정 평가하며 목표 주가 $600을 유지합니다. CapEx 하향이 FCF 개선과 직결되며 Tesla가 2027년 Cybercab 출시와 Optimus 로봇 사업화에 맞춰 재무 체력을 비축하는 합리적 전략이라고 봅니다. FSD 1.7M 사용자가 소프트웨어 플라이휠의 견고한 성장을 보여준다는 전망을 제시합니다.
모건스탠리 아담 조너스는 기본 시나리오 $415, 상방 $610을 유지합니다. Q3 EPS 서프라이즈는 투자자 신뢰 회복에 도움이 되나, 순이익 -43%에서 드러난 비현금 변동성이 Tesla 어닝 퀄리티 평가를 복잡하게 만든다는 점도 함께 주목해야 한다고 봅니다. 두 집의 시각을 합산하지 않고 각각의 전제 위에서 봅니다.
출처 및 참고자료
관련 글
Elon Musk, FSD가 '몇 년 안에' 여객 서비스(유인 운전자) 없앨 것 — Tesla TAM은 TaaS로 이미 결정됐다
Elon Musk는 FSD(Full Self-Driving)가 몇 년 안에 여객 서비스(유인 택시·우버 등)를 없앨 것이라고 밝혔습니다. Tesla 주주총회(2026년 1월)에서도 Lars와 Elon은 TAM 확장 방법으로 TaaS(Transportation as a Service)를 선택했습니다. 이는 Tesla가 차 파는 회사에서 운송 서비스 제공 플랫폼으로 사업 모델을 전환하는 방향을 공식 천명한 것입니다.
테슬라 로보택시 채용공고, 미국 전역 83개 도시로 확산 — Austin 플릿 1,302대, Waymo 추월
Tesla 로보택시 및 자율주행 채용공고가 미국 전역 83개 도시에 게재됐습니다(2026-11-10 기준). 로보택시 운영 직무 44개 도시, 자율주행 테스트 오퍼레이터 39개 도시입니다. Austin DMV 등록 플릿은 1,302대로 Waymo를 추월했으며, Robotaxi Radar는 '83개 도시 채용공고가 빙산의 일각'이라고 평가했습니다.
테슬라 사이버캡 NHTSA 특별명령에서 공개 투자자가 실제로 읽을 수 있는 내용입니다
테슬라 사이버캡을 두고 미국 도로교통안전국이 2026년 9월 10일 특별명령 AQ26002를 냈습니다. 선서 답변 기한은 10월 30일로 미뤄졌고, 11월 초 공개 기록에는 영업비밀 주장과 응급대원 안내서만 보입니다. 기준 미준수 판정은 아직 없습니다. 이 글은 매수나 매도 권유가 아닙니다.
투자 유의사항
본 글은 정보 제공 목적의 편집 리서치입니다. 투자 자문이나 매수·매도 권유가 아니며 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있습니다. 판단 전 반드시 원 출처로 수치를 확인하시기 바랍니다.