TSLA 소매 투자자 보유 비중 17.9% — Fintel 13F 기준 역대 최저치 기록
발행 · 수정 · investus 편집팀 (선류파트너스)
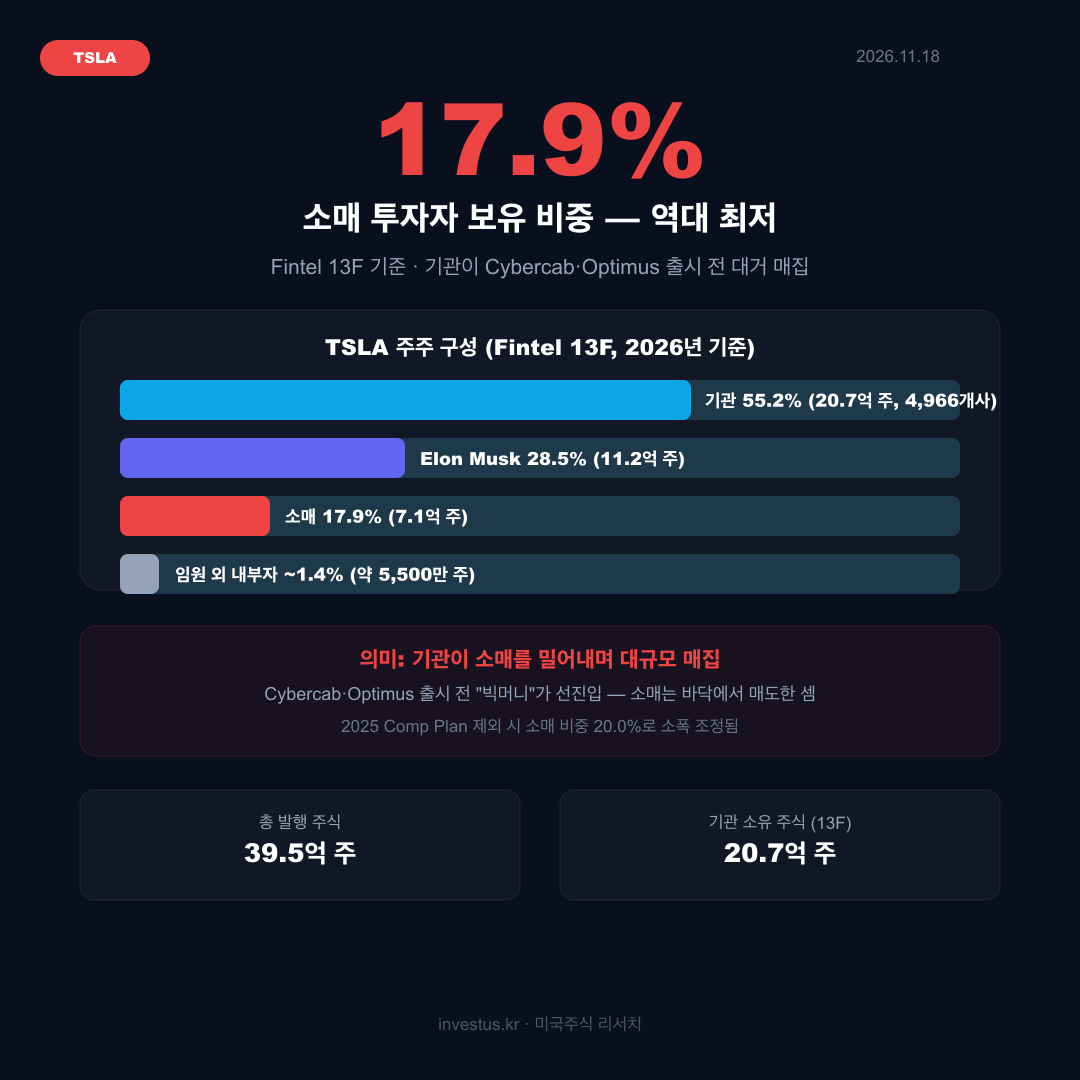
Fintel 13F 데이터 기준 테슬라의 소매 투자자 보유 비중이 17.9%로 역대 최저를 기록했다. 기관 보유 비중은 55.2%(4,966개사, 20.7억 주)로 역대 최대에 달했다. Cybercab·Optimus 출시 전 '빅머니'가 선진입하고 있다는 신호다.
무슨 일인가요
Fintel이 집계한 최신 13F 공시 데이터에 따르면 테슬라(TSLA) 주주 구성에서 소매 투자자의 비중이 17.9%(약 7.1억 주)로 역대 최저치를 기록했다. 기관 보유 비중은 55.2%(4,966개 기관, 20.7억 주)로 역대 최대 수준이며, 일론 머스크가 28.5%(11.2억 주)를 보유하고 있다. 임원 외 내부자는 약 1.4%(5,500만 주 추산). 총 발행 주식수는 39.5억 주다.
2025년 보상 계획(Compensation Plan) 주식을 제외하면 소매 비중은 20.0%로 소폭 조정되지만, 역대 최저치 수준임은 변하지 않는다.
숫자가 말하는 것: 기관이 소매를 밀어내고 있다
2020~2021년 테슬라 주가 급등 시기와 비교하면 주주 구성이 근본적으로 바뀌었다. 당시 테슬라는 아직 S&P 500에 편입되지 않은 소매 주도 종목이었고, 개인 투자자들이 '믿는 자들(believers)'로서 주가를 견인했다. 2021년 12월 S&P 500 편입 이후 기관 패시브 자금이 대거 유입되며 소매 비중이 지속적으로 하락해왔다.
현재 패턴이 과거와 다른 점은 패시브 유입(S&P 500 편입에 따른 자동 매수)이 아닌 액티브 매집으로 보인다는 사실이다. 4,966개 기관이 20.7억 주를 보유하고 있다는 것은 패시브 인덱스 편입분 외에 활발한 액티브 포지션 구축이 진행됐음을 시사한다. '빅머니가 소매를 좋아하지 않는다(Big money doesn't like giving retail a free ride)'는 표현이 나온 것은 이 맥락이다 — 고마진 미래 사업(Cybercab, Optimus)이 현실화되기 전에 기관들이 먼저 포지션을 채우는 현상이다.
기관 매집의 타이밍 — Cybercab·Optimus 출시 전
기관 소유 비중 역대 최대가 나온 시기는 우연이 아니다. 2026년 현재 테슬라의 로보택시 서비스(사이버캡)가 오스틴, 댈러스, 휴스턴 등 6개 도시에서 무감독 운행 중이며, Optimus 로봇의 본격 상용화가 임박했다. 두 사업이 본격화되면 테슬라의 수익 구조 자체가 바뀐다.
1) 로보택시(Cybercab): 차량 판매 사업과 달리 순수 소프트웨어·서비스 모델에 가깝다. 단일 Cybercab이 하루 10시간, 마일당 $1.50 수익을 낸다면 연간 약 $50,000의 추가 매출이 발생한다. 플리트가 수십만 대 규모로 확장되면 기존 차량 판매 모델과 근본적으로 다른 고마진 반복 수익 구조가 완성된다.
2) Optimus 로봇: 연간 100만 대 생산 목표 달성 시 대당 $20,000 가정만으로도 $200B 추가 매출 시나리오다. 아직 대규모 양산 전이지만, 2024~2025년 기가팩토리 내부 배치 성과를 발판으로 2026~2027년 외부 B2B 계약이 본격화될 것으로 예상된다.
기관들이 이 두 카탈리스트가 주가에 반영되기 전에 포지션을 쌓고 있다는 해석이다. 소매 투자자들이 17.9%까지 내려온 것은 역설적으로 기관이 소매의 매물을 받아냈다는 의미다.
Fintel 13F 데이터의 한계와 해석
13F 데이터는 1억 달러 이상 운용 기관이 분기 말 기준으로 45일 이내에 제출하는 공시다. 소규모 헤지펀드, 비미국 기관, 개인 투자자는 포함되지 않는다. '소매'로 분류된 17.9%는 실제 개인 투자자 비중을 의미하며, 여기에는 소규모 국내외 개인 투자자, 소규모 펀드 등이 모두 포함된다.
또한 13F는 롱 포지션만 공시하므로 숏 포지션이나 옵션 헤지 등은 반영되지 않는다. 55.2%의 기관 보유가 모두 순수한 롱 포지션이라고 단정할 수 없다. 그러나 4,966개 기관이 개별적으로 포지션을 쌓았다는 사실 자체는 넓은 의미에서의 기관 집중도를 보여주는 강력한 지표다.
과거 사례와의 비교
기관 소유 비중 급증은 종종 대형 성장주의 '기관화' 단계를 나타낸다. 아마존(AMZN)이 클라우드(AWS) 사업이 현실화되면서 성장주에서 기관 필수 보유 종목(institutional must-own)으로 전환하는 시기에 유사한 패턴이 관찰됐다. 엔비디아(NVDA)도 AI 붐 직전 2022~2023년 기관 집중도가 급증한 바 있다. 테슬라에서 같은 패턴이 관찰되는 것은 Cybercab·Optimus 출시 전 '기관화 단계 전환' 시나리오가 현실화될 가능성을 시사한다.
기관·하우스 뷰
JPMorgan은 Neutral(목표가 $430) 유지하면서 로보택시 사업에 더 긍정적(more constructive)으로 접근하고 있다. 오스틴 Cybercab이 웨이모 주간 마일을 추월한 것이 FSD 아키텍처의 도시 확장 속도 우위를 처음 수치화한 근거로 제시됐다. 기관 소유 최고·소매 최저 데이터는 단기 주가 방향을 예측하는 지표가 아니지만, 가장 정보가 많은 주체들이 현재 포지셔닝 중이라는 중기 신호로 해석하기에 충분하다.
출처 및 참고자료
관련 글
11/18(화) — 궤도 컴퓨팅 3년 로드맵·$985M 국방 계약·TSLA 기관 역대 최대·Powercore·빅머니 베팅·SPCX $850 목표
SpaceX CFO가 2027~2029 궤도 컴퓨팅 로드맵을 공개하고, 국방부 $985M 계약을 수주했다. 테슬라는 기관 소유 비중이 역대 최대에 달하고 Powercore 신제품을 발표했다. Druckenmiller와 Burry가 SPCX를 집중 매수했으며 Raymond James는 SPCX $850·RKLB $80 Strong Buy를 제시했다.
Tesla Powercore 발표 — 고체 상태 중압 변압기·인버터·차단기 7.4MW, 2027 운영
테슬라가 Powercore를 발표했다. 7.4MW / 9MVA 연속 출력의 고체 상태(Solid State) 중압 변압기+인버터+차단기 통합 제품으로, 미국 제조에 2027년 운영 개시 예정이다. Megapack 이후 Tesla Energy의 차기 성장 축으로 평가된다.
11/17(월) — 스타십 $100만 궤도 경제학·테슬라 독일 €20억·로보택시 웨이모 추월·SpaceX-Tesla 합병 NYT
스타십 완전 회수 시 100톤 궤도 수송 비용이 $100만에 불과하다는 분석이 나왔다. 테슬라 독일 기가팩토리 €20억 추가 투자, 오스틴 로보택시 웨이모 추월, SpaceX-Tesla 합병 NYT 기술 패권 보도까지 오늘의 핵심 뉴스 5가지를 정리했다.
투자 유의사항
본 글은 정보 제공 목적의 편집 리서치입니다. 투자 자문이나 매수·매도 권유가 아니며 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있습니다. 판단 전 반드시 원 출처로 수치를 확인하시기 바랍니다.