
Anthropic S-1 재무 개요 — H1 매출 $16.3B(+1,300% YoY) · $131.7B 현금 · $265.6B 미래 약정
발행 · 수정 · investus 편집팀 (선류파트너스)
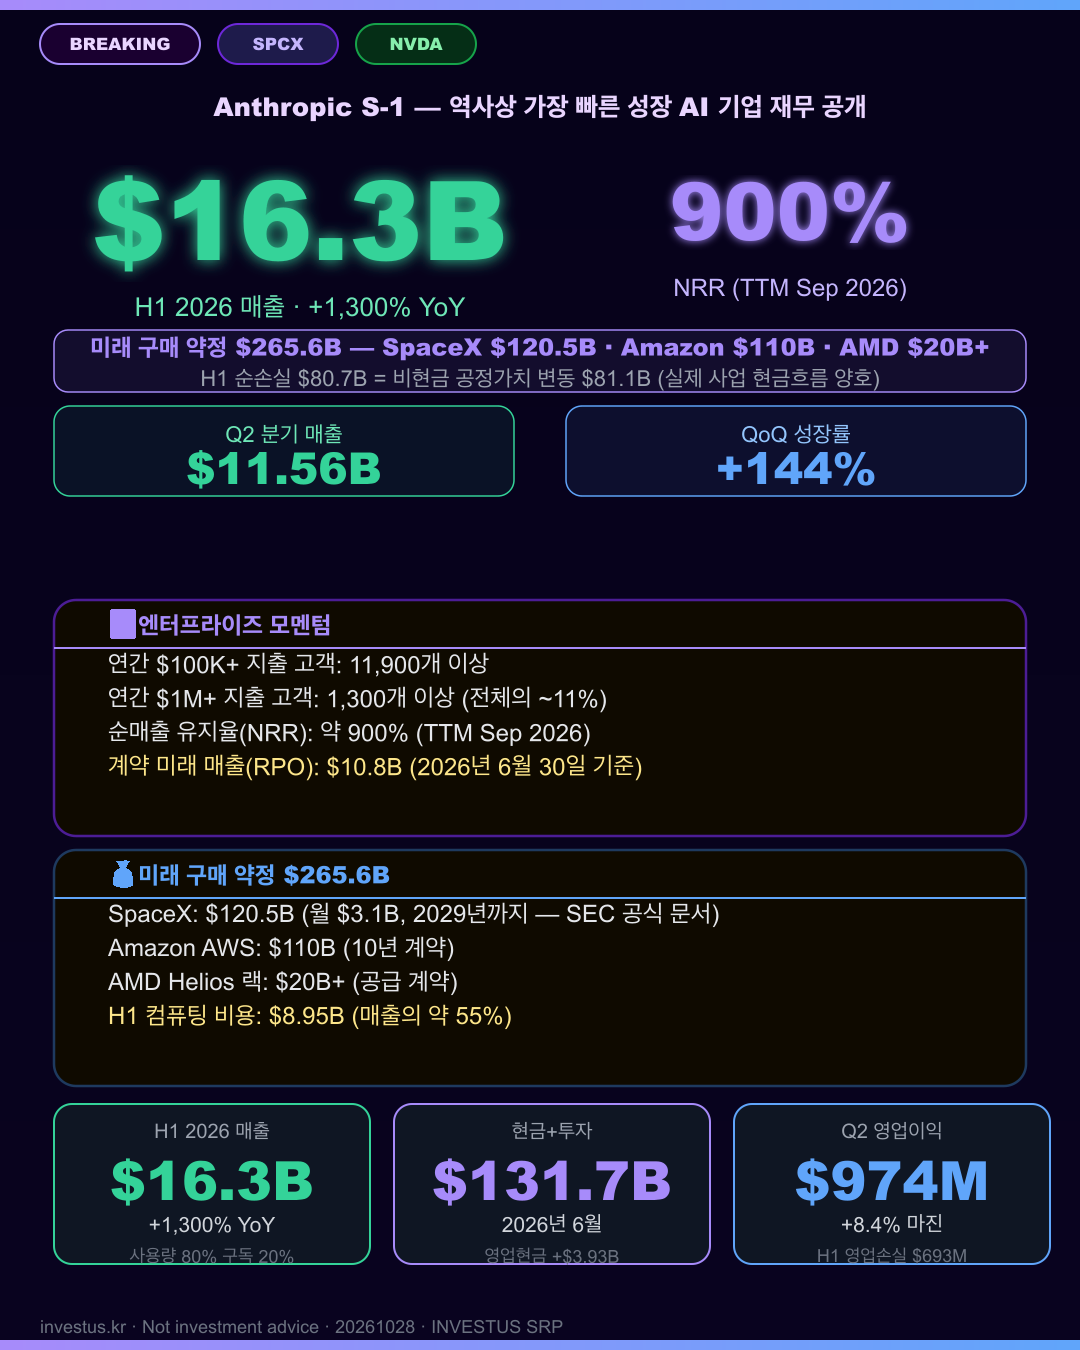
Anthropic이 S-1을 제출하며 전례 없는 성장 재무를 공개했습니다. H1 2026 매출 $16.3B(+1,300% YoY), 현금+투자자산 $131.7B, Q2 영업이익 $974M(+8.4% 마진). 고객 11,900개 이상이 연간 $100K+ 지출, 순매출 유지율 약 900%. 컴퓨팅 비용 $8.95B(H1), 미래 구매 약정 $265.6B(SpaceX·Amazon·AMD).
무슨 일인가요
Anthropiceが 기업공개(IPO)를 위한 S-1 서류를 제출하면서 전례 없는 성장 재무가 공개됐습니다. 핵심 수치를 정리합니다.
성장 엔진:
- H1 2026 매출: $16.3B (+1,300% YoY)
- 수익 구조: 사용량 기반 80% + 구독 20%
현금·수익성:
- 현금 + 투자자산: $131.7B (2026년 6월 30일 기준)
- 영업 현금흐름: +$3.93B (H1, vs -$1.51B H1 2025)
- Q2 2026 영업이익: +$974M (+8.4% 마진)
- H1 영업손실: $693M (Q2 흑자이나 H1 누계는 적자)
기업 모멘텀:
- 연간 $100K 이상 지출 고객: 11,900개 이상 (1,300개 이상이 $1M+, 250개 이상이 $10M+)
- 순매출 유지율(NRR): 약 900% (TTM Sep 2026)
- 계약 미래 매출: $10.8B (2026년 6월 30일 RPO)
인프라 비용:
- H1 컴퓨팅 비용: $8.95B (매출 대비 약 55%)
- 미래 구매 약정: $265.6B (Jun 30, 계약 기간 1~20년)
순손실: H1 $80.7B (비현금 공정가치 변동 $81.1B 포함 — 실제 사업 현금흐름은 긍정적)
조금만 더 알려드리면
Anthropiceの H1 매출 $16.3B은 전년도(2025년) 연간 매출 추정 $4.6B의 3.5배를 상반기에 달성한 것입니다. Q2 단독 매출은 $11.56B(+144% QoQ)으로 Q1 $4.73B에서 폭발적으로 성장했습니다.
순매출 유지율(NRR) 900%는 기존 고객이 평균적으로 1년 전 대비 9배의 매출을 안트로픽에 지불하고 있다는 의미입니다. B2B SaaS 업계에서 200% NRR도 최상위권인데 900%는 이례적인 수치입니다. AI API 수요의 폭발적 성장을 직접적으로 반영합니다.
컴퓨팅 비용 $8.95B(H1)은 $265.6B 미래 약정의 일부입니다. 이 약정에는 SpaceX와의 $120.5B 계약(월 $3.1B, 2029년까지), Amazon AWS $110B, AMD Helios 랙 $20B 이상이 포함돼 있습니다. H1 순손실 $80.7B은 전환우선주 등 금융상품의 공정가치 상승($81.1B) 때문에 발생한 비현금 회계 항목입니다.
기관·하우스 뷰
골드만삭스는 Anthropic S-1이 AI 플랫폼 기업의 성장 속도가 역사상 어떤 테크 기업보다 빠른 궤적임을 보여준다고 평가합니다. 900% NRR과 Q2 흑자 전환은 수익성 경로가 열렸음을 보여주며, 미래 약정 $265.6B은 수익 가시성 측면에서 최상위권이라는 입장입니다. Anthropic IPO가 SPCX·NVDA 수요를 공식 문서로 확인시켜 주는 구조여서 두 종목 모두 전망을 긍정적으로 봅니다.
모건스탠리는 Anthropic IPO가 AI 인프라 공급자(SpaceX·NVDA)의 수요 실체를 SEC 공식 문서로 검증한 사건이라는 점에서 SPCX·NVDA 투자 근거를 동시에 강화하는 효과가 있다고 봅니다. Anthropic이 성장할수록 SpaceX AI 컴퓨팅 사업 수익도 직접 연동되는 구조이며, 컴퓨팅 약정 $265.6B의 실체가 S-1에서 확인됨에 따라 2027년 매출 전망 상향 가능성이 높아졌다는 분석입니다. 두 집의 시각을 합산하지 않고 각각의 전제 위에서 봅니다.
출처 및 참고자료
관련 글
Starlink 도시 업로드 속도 42% YoY 급등 — Ookla 1H 2026 보고서, Mini 2 임원 'V3 호환 Future Proof' 선언
Ookla Speedtest Intelligence 보고서에 따르면 Starlink 도시 업로드 속도가 1H 2025 대비 42% 상승(14.63→20.73Mbps)했고, 도시 Speedtest 사용자 수는 73% 증가했습니다. 50개 주 전체에서 개선이 확인됐습니다. SpaceX 임원은 Starlink Mini 2가 V3 위성과 호환되는 'Future Proof' 단말임을 처음 공식 확인했습니다.
FCC, SpaceX의 Grain Management 800MHz 라이선스 546개 취득 신청 공식 접수 — 미국 100% 셀룰러 커버리지 완성 조각
FCC가 2026년 11월 10일 SpaceX(Starlink Spectrum Holdings)의 Grain Management 800MHz SMRS 라이선스 546개 취득 신청을 공식 접수했습니다(DA 26-1218). 이 라이선스는 미국 전체 인구의 약 100%를 커버하는 범위입니다. Elon Musk는 '이것이 미국 전역 완전 셀룰러 커버리지를 위한 마지막 핵심 퍼즐 조각'이라고 밝혔습니다.
Terafab — 月 100만 웨이퍼 목표, Tesla 38.1%·SpaceX 61.9% 합작, $45B 펀딩
Terafab AI 칩 합작의 세부 구조가 처음 공개됐습니다. Tesla 38.1%, SpaceX 61.9% 비중이며 목표 펀딩은 $45B, 2033년까지 월 100만 웨이퍼를 목표로 합니다. 1단계는 텍사스 그라임스 카운티 25,000칩 콤플렉스입니다. Tesla 조달팀은 이미 11월 초 일본 반도체 장비 업체를 방문해 Terafab용 장비 조달을 시작했습니다.
투자 유의사항
본 글은 정보 제공 목적의 편집 리서치입니다. 투자 자문이나 매수·매도 권유가 아니며 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있습니다. 판단 전 반드시 원 출처로 수치를 확인하시기 바랍니다.