
NVDA — 미 상무부, 중국 제재 기업에도 AI 칩 판매 허가 (역설적 반전)
발행 · 수정 · investus 편집팀 (선류파트너스)
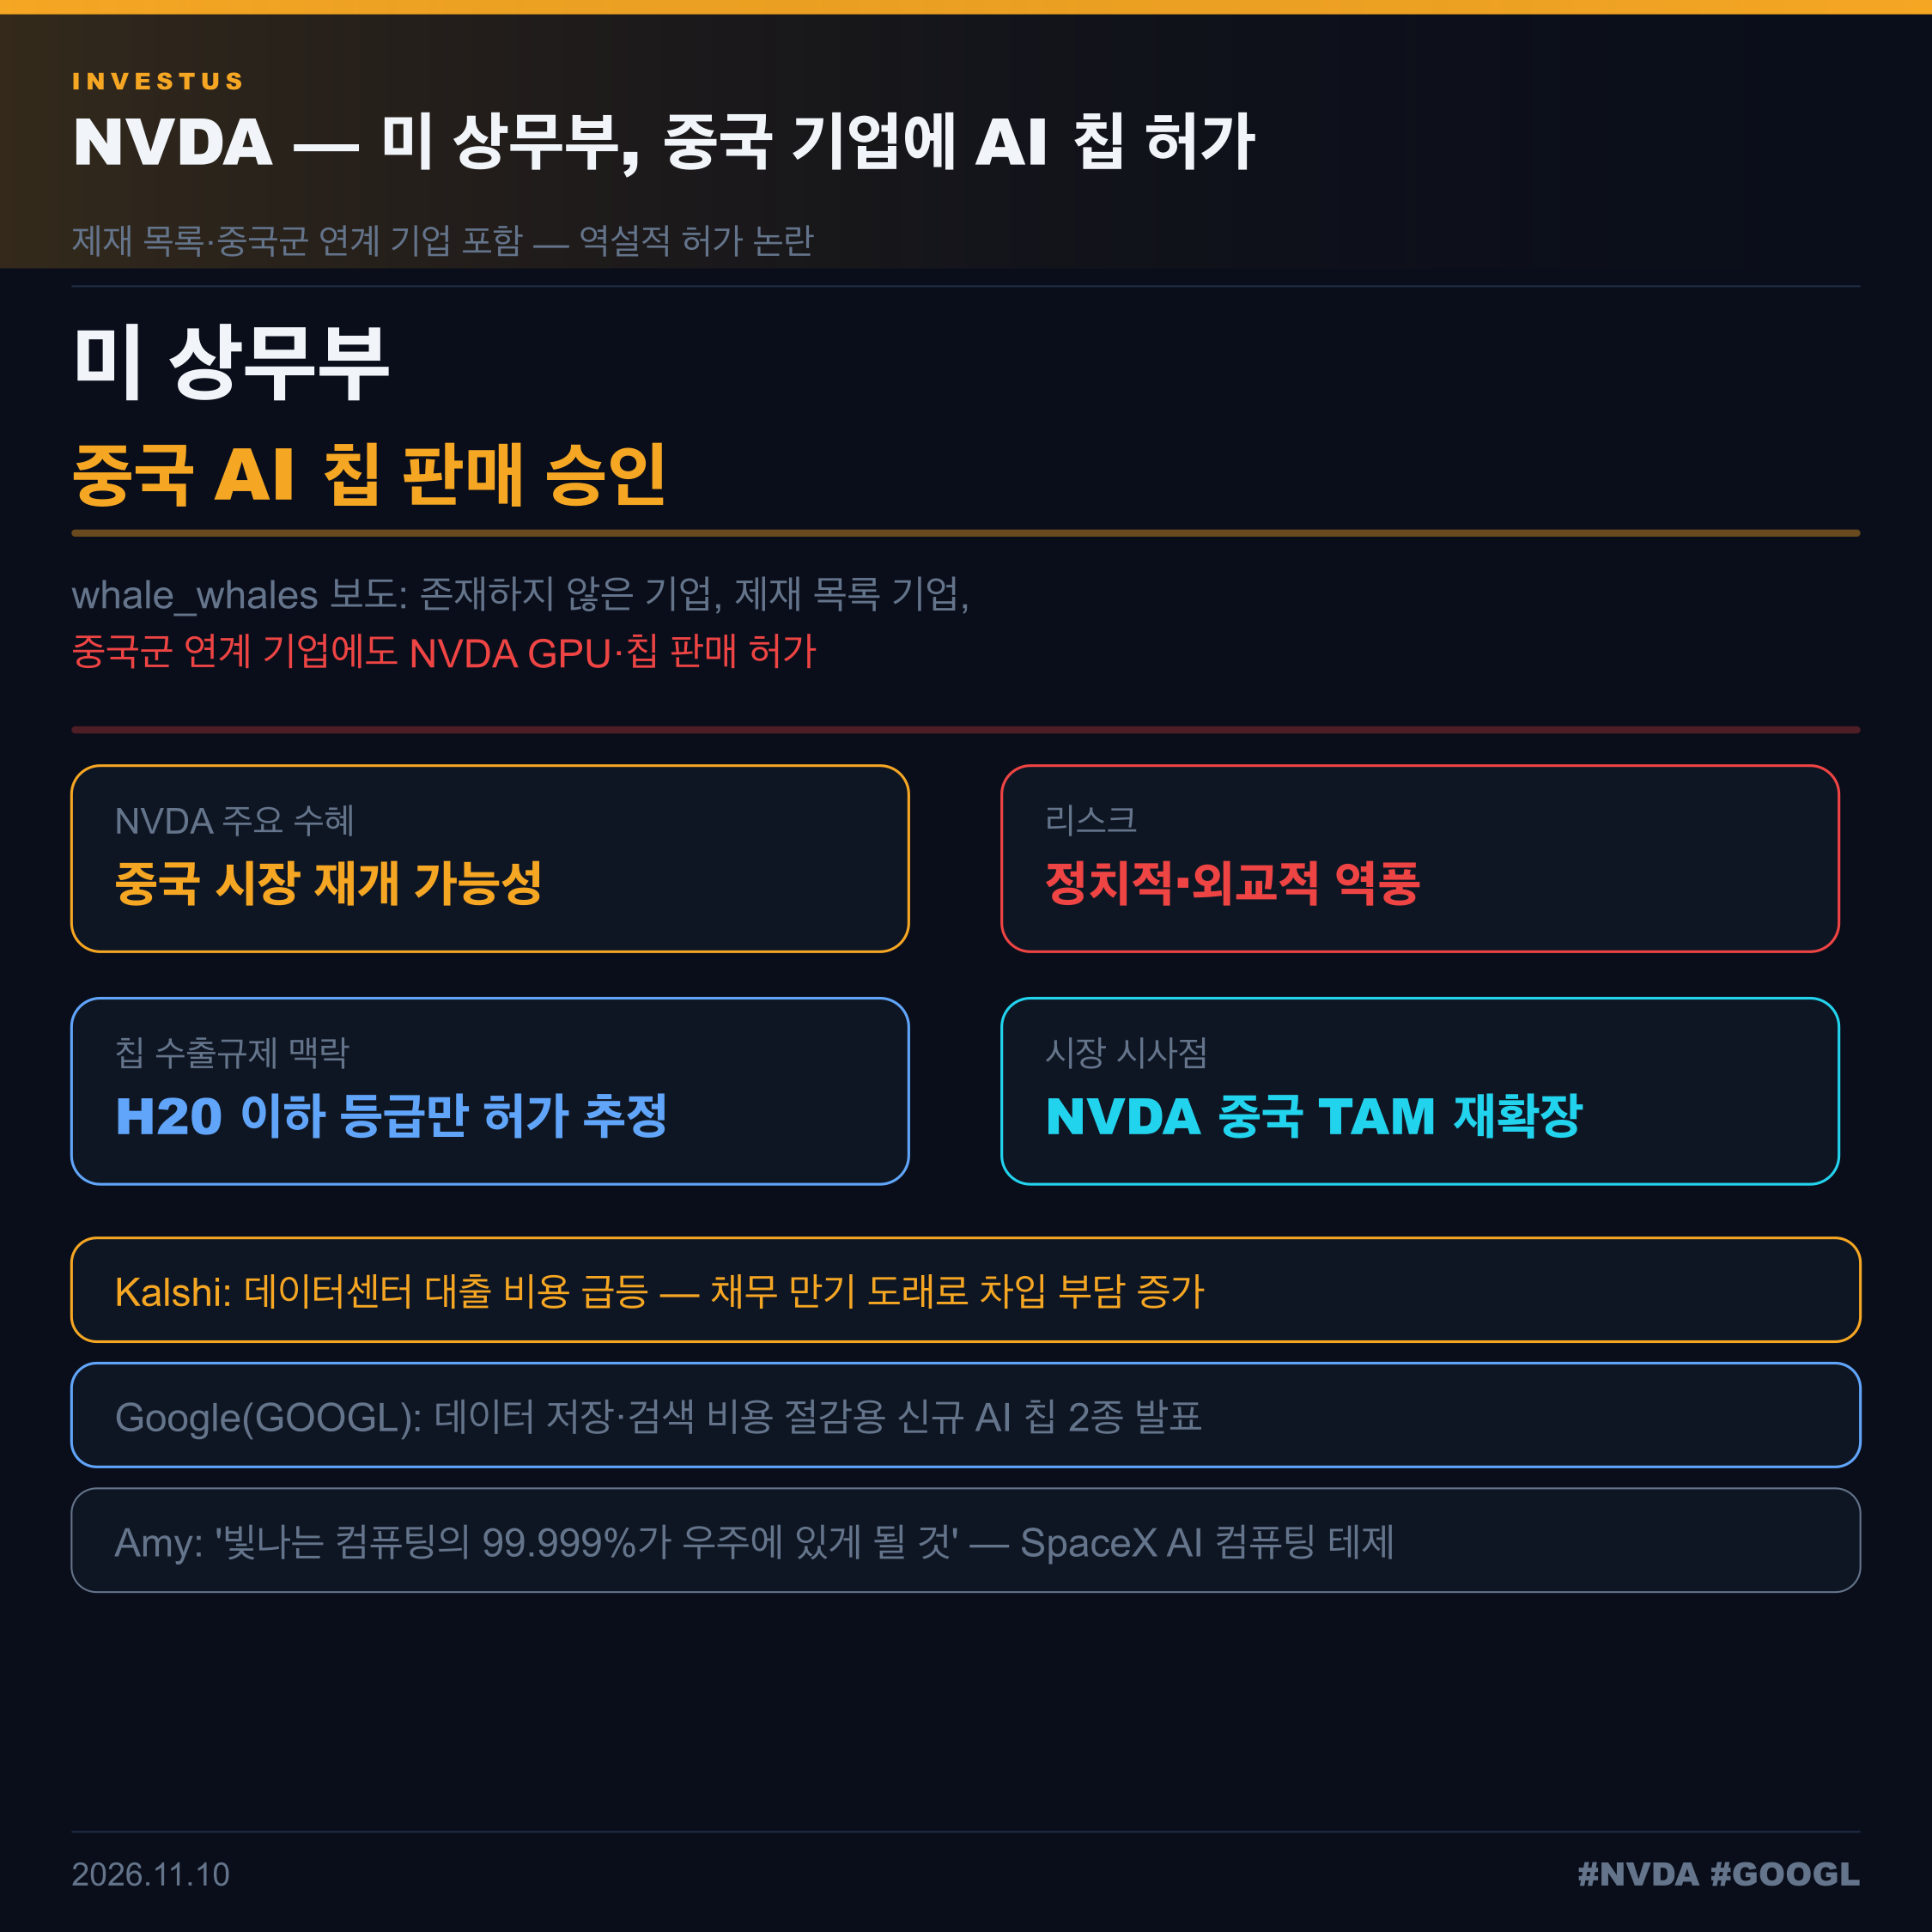
미 상무부가 존재하지 않은 기업, 제재 목록 기업, 중국군 연계 기업을 포함한 중국 기업들에 NVIDIA GPU·칩 판매를 승인한 것으로 알려졌습니다. 고도화된 AI 칩 수출 규제 체계와 역행하는 역설적 결정으로 단기 NVDA 주가 촉매가 될 수 있으나 정치·외교 역풍 리스크도 존재합니다.
무슨 일인가요
whale_whales가 보도한 내용에 따르면 미 상무부가 중국 기업들에 NVIDIA GPU 및 칩 판매를 승인하고 있으며, 이 중에는 존재하지 않은 기업, 미국의 수출 제재 목록에 포함된 기업, 중국군과 연계된 기업도 포함된 것으로 알려졌습니다.
이는 매우 이례적인 소식입니다. 미국은 2022년 이후 NVIDIA의 고성능 AI 칩(H100, A100, 그 후속 제품들)을 중국에 수출하는 것을 단계적으로 제한해 왔습니다. 가장 최근에는 H800, A800 등 중국 맞춤형 다운그레이드 버전도 추가로 규제됐고, H20 등 더 낮은 사양의 칩도 허가 요건이 강화됐습니다.
이런 흐름에 역행해 상무부가 오히려 허가를 내주고 있다는 보도는 시장에 혼란과 함께 단기 NVDA 주가 촉매로 작용할 가능성이 있습니다. 허가 대상에 제재 기업과 중국군 연계 기업이 포함됐다는 점은 단순 사양 완화가 아닌 고위급 정치 판단이 개입된 결정으로 읽힙니다.
조금만 더 알려드리면
수출 허가 결정의 배경으로는 몇 가지 가능성이 있습니다. 첫째, 허가 품목이 H20 이하의 다운그레이드 칩일 수 있습니다. 미국 정부는 최첨단 칩에만 엄격한 제한을 적용하고 그 이하 사양에는 상업적 판단을 허용하는 경향이 있습니다. 둘째, 특정 조건부 허가일 수 있습니다. 최종 사용자 확인서 등 조건을 붙이고 허가하는 경우가 있습니다. 셋째, 정책 방향의 전환 가능성입니다. 미·중 관계 흐름에 따라 반도체 수출 정책이 달라질 수 있습니다.
역설적인 점은 제재 목록 기업이나 중국군 연계 기업에도 허가가 났다는 부분입니다. 이는 단순 사양 완화 허가가 아니라 정치적 판단이 개입된 결정으로 보여 의회나 국가안보 측면에서 반발이 나올 가능성이 있습니다. Kalshi Finance는 별도로 AI 데이터센터 대출 비용이 급등하고 있다고 보도했는데, 이는 중국 시장 재개방 가능성이 NVDA 중국 TAM 확장보다 복잡한 금융 맥락에 놓여 있음을 시사합니다.
기관·하우스 뷰
Susquehanna는 11월 17일 NVDA 실적 발표를 앞두고 강세 전망을 유지하며 AI 수요가 여전히 견조하다고 평가합니다. 중국 시장 재개방 가능성은 추가 업사이드 요인이지만 규제 불확실성이 높아 가이던스에 반영되기 어렵습니다. NVDA의 현재 P/E는 22.9배로 10년 평균 61.2배 대비 역대급 할인 구간입니다.
뱅크오브아메리카도 Blackwell 출하 증가와 데이터센터 수요 사이클을 근거로 NVDA 비중확대 의견을 유지하고 있습니다. 중국향 허가가 실제 매출로 이어지려면 최종 사용자 검증·의회 반발 여부·재수출 리스크 등 추가 확인이 필요합니다. 허가 소식 자체보다 11월 17일 실적 가이던스에서 중국 기여분이 언급될지가 더 직접적인 주가 변수입니다.
investus Research
출처 및 참고자료
관련 글
NVDA, 11월 11일 역대 두 번째로 큰 소매 순유입 — VANDA '리테일이 Jensen을 믿는다', Burry도 약세 유지 힘들다 고백
VANDA Research는 2026년 11월 11일(화)이 NVDA 역사상 두 번째로 큰 소매(retail) 순유입 하루였다고 밝혔습니다. 같은 날 Michael Burry는 'NVDA 약세 포지션을 유지하기가 얼마나 어려운지 충격받았다'고 고백했습니다. NVDA 11월 17일 실적 발표를 1주일 앞둔 시점에 개인 투자자들이 대규모 매수에 나선 셈입니다.
엔비디아가 2027년 초 베라 루빈과 그레이스 블랙웰 서버 가격을 약 15% 올릴 것으로 전해졌습니다
차세대 제품인 베라 루빈과 그레이스 블랙웰 기반 서버 가격이 2027년 초 약 15% 오를 것으로 전해졌습니다. 이 인상이 적용되면 1기가와트 규모 데이터센터 한 곳의 장비 비용이 50억 달러 이상 늘어날 수 있다는 계산이 함께 제시됐습니다. 가격을 올릴 수 있다는 것은 수요가 공급보다 많다는 신호이지만, 고객사의 투자 계획이 늦춰질 위험도 함께 커집니다.
엔비디아 2분기 매출 961억 달러·주당순이익 2.22달러로 예상을 상회했지만 시간외 -2%로 반응했습니다
엔비디아 2분기 매출은 961억 달러로 시장 예상 922억 달러를 약 39억 달러 넘겼고, 조정 주당순이익도 2.22달러로 예상 2.10달러를 웃돌았습니다. 데이터센터 매출 890억 달러(예상 854억), 총마진 75%로 세 구간 모두 예상을 상회했습니다. 그런데도 시간외 거래에서 주가는 약 2% 하락해, 시장의 기대치가 이미 더 높았을 가능성을 보여 줍니다.
투자 유의사항
본 글은 정보 제공 목적의 편집 리서치입니다. 투자 자문이나 매수·매도 권유가 아니며 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있습니다. 판단 전 반드시 원 출처로 수치를 확인하시기 바랍니다.