
반도체 Forward EV/Revenue 멀티플 비교 — MU 4x~AMD 13x, Fiscal.ai NTM 기준
발행 · 수정 · investus 편집팀 (선류파트너스)
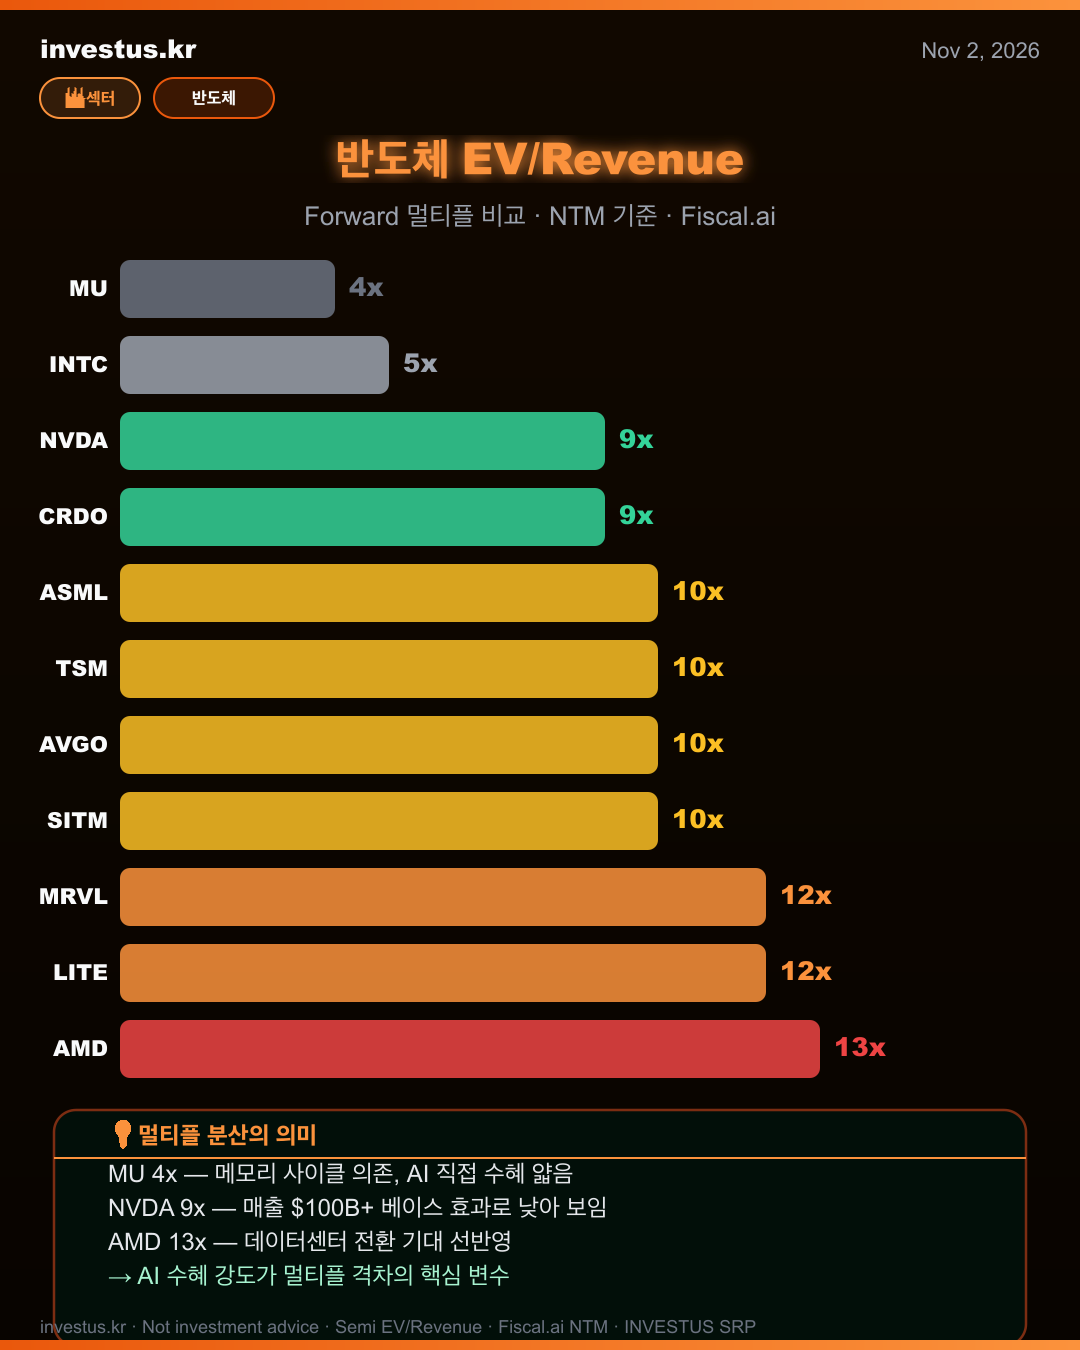
반도체 섹터의 선행 EV/매출 배수(NTM 기준, Fiscal.ai)입니다. MU 4배, INTC 5배, NVDA 9배, CRDO 9배, ASML 10배, TSM 10배, AVGO 10배, SITM 10배, MRVL 12배, LITE 12배, AMD 13배. AI 인프라 수혜도에 따라 배수 분산이 크며, 메모리·레거시 반도체는 저평가, AI·네트워킹 특화 종목은 고평가 구조입니다.
무슨 일인가요
Fiscal.ai의 NTM(향후 12개월) 기준 반도체 섹터 Forward EV/Revenue 멀티플 비교표입니다.
· MU(Micron): 4x
· INTC(Intel): 5x
· NVDA(NVIDIA): 9x
· CRDO(Credo Technology): 9x
· ASML: 10x
· TSM(TSMC): 10x
· AVGO(Broadcom): 10x
· SITM(SiTime): 10x
· MRVL(Marvell): 12x
· LITE(Lumentum): 12x
· AMD: 13x
MU 4x에서 AMD 13x까지 3배 이상 차이가 납니다. 같은 반도체 업종 내에서도 AI 인프라 수혜도와 성장 프로파일에 따라 시장이 얼마나 다른 가격을 매기는지를 보여줍니다.
조금만 더 알려드리면
MU(4배)와 INTC(5배)가 낮은 이유는 메모리·레거시 PC 반도체 업종의 특성입니다. MU는 DRAM·NAND 메모리 사이클에 좌우되는 구조로, 사이클 피크에서 멀어질수록 배수 압축이 일어납니다. INTC는 데이터센터·PC CPU 시장에서 AMD와 NVDA에 밀리며 점유율 방어에 집중하는 상황입니다. 두 기업 모두 AI 인프라 수혜의 직접 파이프라인이 상대적으로 얇습니다.
NVDA(9배)가 생각보다 낮은 이유는 선행 EV/매출 배수의 특성 때문입니다. NVDA는 순이익 마진이 약 55%에 달해 EV/EBITDA나 주가수익비율(P/E) 기준으로는 훨씬 고평가입니다. 매출 규모($100B 이상)가 워낙 커지면서 EV/매출 배수가 상대적으로 낮아 보이는 효과가 있습니다.
AMD(13배)가 가장 높은 이유는 AI·데이터센터 전환 기대입니다. 현재 AMD의 데이터센터 매출 비중이 빠르게 늘고 있으며, MI300X GPU가 NVDA H100 대안으로 자리잡는 시나리오에서 매출 성장 가속이 예상됩니다. 시장은 이 전환 가속을 높은 배수로 선반영하고 있습니다.
CRDO(9배), MRVL(12배), LITE(12배)는 AI 인프라 내 네트워킹·광학·커스텀 실리콘 영역의 수혜주입니다. 데이터센터 내 GPU 간 연결 대역폭과 저지연 네트워크 수요가 폭증하면서 이 영역 기업들의 성장률과 배수가 동반 상승했습니다.
기관·하우스 뷰
모건스탠리는 반도체 섹터 내 AI 수혜주와 레거시 종목의 배수 격차가 2027년까지 지속될 전망이라고 분석합니다. 선행 EV/매출 배수는 절대적 과열·저평가 지표가 아니며, 각 기업의 성장률·마진·사업 가시성에 따라 정당한 배수 범위가 다릅니다.
웨드부시는 AI 인프라 수혜도에 따른 배수 분산이 섹터 내 종목 선별 기회를 제공한다고 평가합니다. 메모리·레거시 종목의 낮은 배수와 네트워킹·AI 특화 종목의 높은 배수가 공존하는 현재 구조에서, 사이클 회복 시기 포착이 투자 성과를 좌우한다는 전망입니다. 이 표는 참고 정보이며 투자 권유가 아닙니다.
출처 및 참고자료
관련 글
NVDA, 11월 11일 역대 두 번째로 큰 소매 순유입 — VANDA '리테일이 Jensen을 믿는다', Burry도 약세 유지 힘들다 고백
VANDA Research는 2026년 11월 11일(화)이 NVDA 역사상 두 번째로 큰 소매(retail) 순유입 하루였다고 밝혔습니다. 같은 날 Michael Burry는 'NVDA 약세 포지션을 유지하기가 얼마나 어려운지 충격받았다'고 고백했습니다. NVDA 11월 17일 실적 발표를 1주일 앞둔 시점에 개인 투자자들이 대규모 매수에 나선 셈입니다.
엔비디아가 2027년 초 베라 루빈과 그레이스 블랙웰 서버 가격을 약 15% 올릴 것으로 전해졌습니다
차세대 제품인 베라 루빈과 그레이스 블랙웰 기반 서버 가격이 2027년 초 약 15% 오를 것으로 전해졌습니다. 이 인상이 적용되면 1기가와트 규모 데이터센터 한 곳의 장비 비용이 50억 달러 이상 늘어날 수 있다는 계산이 함께 제시됐습니다. 가격을 올릴 수 있다는 것은 수요가 공급보다 많다는 신호이지만, 고객사의 투자 계획이 늦춰질 위험도 함께 커집니다.
엔비디아 2분기 매출 961억 달러·주당순이익 2.22달러로 예상을 상회했지만 시간외 -2%로 반응했습니다
엔비디아 2분기 매출은 961억 달러로 시장 예상 922억 달러를 약 39억 달러 넘겼고, 조정 주당순이익도 2.22달러로 예상 2.10달러를 웃돌았습니다. 데이터센터 매출 890억 달러(예상 854억), 총마진 75%로 세 구간 모두 예상을 상회했습니다. 그런데도 시간외 거래에서 주가는 약 2% 하락해, 시장의 기대치가 이미 더 높았을 가능성을 보여 줍니다.
투자 유의사항
본 글은 정보 제공 목적의 편집 리서치입니다. 투자 자문이나 매수·매도 권유가 아니며 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있습니다. 판단 전 반드시 원 출처로 수치를 확인하시기 바랍니다.